bannery_lawsonia_Trzoda Chlewna

Krajowa wieprzowina przy ladzie: cena, przetwórstwo i decyzja klienta

Grzegorz Bełżecki, Paweł Kowalczyk
Instytut Fizjologii i Żywienia Zwierząt im. Jana Kielanowskiego Polskiej Akademii Nauk


Krajowa wieprzowina przy ladzie: cena, przetwórstwo i decyzja klienta

Wieprzowina od lat zajmuje ważne miejsce w polskiej kuchni, przetwórstwie i gospodarce rolnej, jednak jej pozycja nie jest dana raz na zawsze. Produkcja wieprzowiny nie kończy się w gospodarstwie ani w zakładzie mięsnym. O jej ekonomicznym uzasadnieniu ostatecznie decyduje rynek.

Nawet dobrze zorganizowany krajowy łańcuch nie utrzyma się, jeżeli klient nie zobaczy sensu w wyborze polskiego mięsa. Decyzje zapadają przy sklepowej ladzie, w koszyku zakupowym, gastronomii i zamówieniach publicznych. To tam pochodzenie, jakość i smak spotykają się z ceną, wygodą oraz oczekiwaniami odbiorcy.

Wieprzowina nadal ma mocną pozycję. W 2024 roku statystyczne spożycie mięsa i podrobów w Polsce wyniosło 62,4 kg na mieszkańca, a dostawy mięsa na rynek krajowy osiągnęły 4,64 mln ton (GUS 2025). Rok później gospodarstwa domowe wydały na mięso czerwone, drób, wędliny i roślinne zamienniki ponad 38 mld zł, kupując blisko 1,75 mln ton produktów (Mech 2026).

Duży popyt nie zabezpiecza jednak krajowej hodowli. W 2024 roku Polska sprowadziła 663,9 tys. ton mięsa wieprzowego, a wyeksportowała 332,5 tys. ton. Import był więc niemal dwukrotnie większy od eksportu. Do kraju przywieziono także 8,4 mln żywych świń, w tym 7,73 mln prosiąt i warchlaków (KOWR 2025, MRiRW 2025). Obecność wieprzowiny na polskiej półce nie zawsze oznacza zatem pełny związek produktu z krajową hodowlą.

Dlaczego właśnie wieprzowina?

Wieprzowina zajmuje inne miejsce niż drób i wołowina. Drób wygrywa ceną, łatwością przygotowania i szerokim zastosowaniem w gastronomii. Wołowina częściej trafia do segmentu droższego i okazjonalnego. Wieprzowina znajduje się pomiędzy nimi: jest mięsem codziennym, ale również grillowym, świątecznym, regionalnym i przetwórczym.

Jej siłą jest wszechstronność. Może być schabem, karkówką lub polędwiczką, lecz także szynką, kiełbasą, boczkiem, kabanosem, pasztetem, kaszanką czy daniem gotowym. Dobrze nadaje się do pieczenia, wędzenia, peklowania i dojrzewania. Tłuszcz odpowiada nie tylko za wartość energetyczną, ale też za smak, soczystość i strukturę wielu wyrobów.

Ta różnorodność ma drugą stronę. Im bardziej mięso zostaje przetworzone, tym łatwiej traci widoczne pochodzenie. Polska receptura, swojsko brzmiąca nazwa i zakład działający w kraju nie muszą oznaczać, że wykorzystano mięso świni urodzonej i utuczonej w Polsce.

Znaczenie przetwórstwa potwierdzają dane zakupowe. W 2025 roku wędliny odpowiadały za 40% wolumenu, ale aż 57,2% wartości całej kategorii obejmującej mięso czerwone, drób, wędliny i ich roślinne zamienniki. Mięso czerwone miało udział wynoszący 30,2% wolumenu i 23,3% wartości, a drób odpowiednio 29,7 i 19,3% (Mech 2026). Duża część wartości powstaje więc nie przy sprzedaży żywca, lecz podczas rozbioru, przetwarzania, pakowania i budowania marki.

Samą ceną nie wygramy

Krajowa wieprzowina nie utrzyma się, jeżeli będzie konkurowała wyłącznie ceną. W 2024 roku sprowadziliśmy mięso wieprzowe o wartości ponad 1,8 mld euro. Dania dostarczyła 182,2 tys. ton, Niemcy 138,3 tys. ton, Belgia 136,0 tys. ton, a Niderlandy i Hiszpania po około 75 tys. ton. Pięć państw odpowiadało za ponad 91% importowanego wolumenu (KOWR 2025).

Polski hodowca nie mierzy się z pojedynczym gospodarstwem zagranicznym. Konkuruje z dużymi systemami łączącymi produkcję prosiąt, tucz, ubój, przetwórstwo i logistykę. Mogą one zapewnić duże, powtarzalne partie surowca. Gdy handel naciska na cenę, przetwórca szuka tańszego mięsa, a krajowy tucz traci opłacalność.

Produkt na półce nadal może wyglądać „po polsku”. Przykładem jest kiełbasa o regionalnie brzmiącej nazwie, wytwarzana i pakowana w kraju, ale z mięsa sprowadzonego z kilku państw UE. Taki wyrób może spełniać wszystkie wymagania. Nie tworzy jednak takiego samego popytu na krajowy żywiec jak produkt wykonany z mięsa świń pochodzących z polskich gospodarstw.

Nie oznacza to, że wieprzowina krajowa musi stać się produktem luksusowym. Powinna natomiast mieć czytelnie określoną wartość: znane pochodzenie, powtarzalną jakość, dobry smak i konkretny powód, dla którego warto ją wybrać.

Przetwórstwo: gdzie powstaje wartość

Przetwórstwo może zasłonić pochodzenie surowca albo nadać mu znaczenie. W pierwszym modelu mięso trafia do anonimowego produktu marki własnej. W drugim polski zakład wykorzystuje surowiec pochodzący z różnych krajów. W trzecim masarnia współpracuje z określoną grupą gospodarstw i informuje o tym klienta. Każdy model ma miejsce na rynku, ale nie powinny być przedstawiane jako równoważne dla krajowej hodowli.

Przetwórstwo pozwala też zagospodarować całą tuszę. Klient chętnie kupuje schab, karkówkę, żeberka czy polędwiczkę, ale pozostałe elementy muszą znaleźć zastosowanie w kiełbasach, szynkach, pasztetach, konserwach i daniach gotowych. Bez tego wartość całej tuszy spada.

W 2025 roku kiełbasy tradycyjne odpowiadały za około 20% wolumenu wędlin. Udział parówek i serdelków przekraczał 17%, a szynek zbliżał się do 14% (Mech 2026). Dane te pokazują siłę tradycyjnych wyrobów, ale również miejsce dla nowych produktów: wieprzowiny szarpanej, porcji obiadowych, mięsa do kanapek czy dań łączących mięso z warzywami. Innowacja nie musi oznaczać skomplikowanej technologii. Może nią być mniejsza porcja, prostszy skład, wygodne opakowanie i jasna informacja o pochodzeniu.

Gdzie kupujemy mięso?

Większość decyzji zakupowych zapada w dużych sieciach. W 2025 roku dyskonty odpowiadały za 42,3% wolumenu i 38,8% wartości zakupów mięsa czerwonego, drobiu, wędlin i roślinnych zamienników. Supermarkety skupiały odpowiednio 22,9 i 20,9%, a hipermarkety 7,0 i 7,2%. Łącznie trzy duże formaty handlowe miały 72,2% wolumenu oraz 66,9% wartości zakupów (Mech 2026).

Sklepy małoformatowe, bez placówek specjalistycznych, posiadały 14,4% wolumenu i 16,2% wartości. Sklepy specjalistyczne, głównie mięsne, odpowiadały za 10,7% wolumenu, ale 13,5% wartości (Mech 2026). Wyższy udział wartościowy niż ilościowy może wskazywać, że częściej kupowane są w nich produkty droższe lub jakościowe. W dyskontach sytuacja jest odwrotna, co pokazuje znaczenie ceny, promocji i skali sprzedaży.

Rynek ma zatem dwa poziomy. W sieciach rozstrzyga się walka o wolumen. W sklepach mięsnych i lokalnych masarniach łatwiej obronić pochodzenie, jakość i wyższą cenę. Krajowa wieprzowina powinna być obecna w obu przestrzeniach. Ograniczenie jej do niewielkiej niszy premium nie utrzyma dużej bazy produkcyjnej.

Duża koncentracja zakupów w sieciach oznacza, że odpowiedzialności za rynek nie można przerzucić wyłącznie na konsumenta. To handel decyduje, ile miejsca na półce zajmą poszczególne produkty, jak często zostaną objęte promocją i czy informacja o pochodzeniu będzie widoczna. Jeśli klient ma do wyboru kilka podobnych wyrobów, a tylko jeden jasno wskazuje źródło mięsa, krajowość może stać się realnym kryterium. Gdy pochodzenie jest ukryte na odwrocie opakowania, o wyborze częściej rozstrzyga cena.

Odbiorcą nie jest wyłącznie osoba robiąca zakupy dla rodziny. Mięso kupują również gastronomia, firmy cateringowe, szkoły, szpitale, wojsko i inne instytucje publiczne. Każdy przetarg wysyła do rynku sygnał: liczy się tylko najniższa cena albo także pochodzenie, jakość i przewidywalność dostaw. Zamówienia instytucjonalne nie zastąpią rynku detalicznego, ale mogą zapewnić stały odbiór krajowego surowca i wspierać rozwój produktów przeznaczonych do żywienia zbiorowego.

Czy klient zapłaci więcej?

Odpowiedź „bo polskie” jest za słaba. Klient dopłaci wtedy, gdy zobaczy, że nie kupuje drożej tego samego produktu. Jeżeli dwie kiełbasy wyglądają podobnie, mają zbliżony skład i brak jasnej informacji o surowcu, zwykle wygra tańsza. Wyższa cena potrzebuje uzasadnienia: krajowego tuczu, znanego pochodzenia, prostego składu, dobrej receptury i powtarzalnej jakości.

Przy cenie 30 zł za kilogram różnica wynosząca 10% oznacza 1,50 zł przy opakowaniu o masie 500 g. Taka dopłata może być łatwiejsza do przyjęcia niż wzrost ceny o 30-40%, ale rzeczywista gotowość do jej poniesienia zależy od dochodów i rodzaju produktu. To przykład obliczeniowy, nie wynik badania konsumentów.

Krajowość nie powinna być jedną kategorią cenową. Potrzebny jest produkt powszechny z mięsa pochodzącego z polskiego tuczu, obok niego produkt jakościowy o prostszym składzie, a dalej wyrób regionalny lub premium związany z konkretną grupą gospodarstw. Pozwala to dotrzeć zarówno do klienta wrażliwego na cenę, jak i do osoby gotowej zapłacić więcej.

Samo pochodzenie nie zastąpi jakości. Jeżeli klient dopłaci i dostanie produkt przeciętny, następnym razem prawdopodobnie wybierze cenę. Dobry smak, świeżość i zgodność z obietnicą na etykiecie są warunkiem ponownego zakupu.

Warto również odróżnić klienta deklarującego poparcie dla polskiego rolnictwa od klienta podejmującego decyzję przy półce. Często jest to ta sama osoba, lecz działa w dwóch rolach. Jako obywatel oczekuje bezpieczeństwa żywnościowego i utrzymania gospodarstw. Jako konsument może wybrać najtańszy produkt, zwłaszcza gdy różnica między wyrobami nie została jasno pokazana. Tego rozdźwięku nie usunie sama kampania informacyjna. Potrzebny jest produkt, który łączy pochodzenie z wartością widoczną podczas zakupu i odczuwalną na talerzu.

Co oznacza „polskie”?

Informacja o pochodzeniu powinna rozróżniać miejsce urodzenia prosięcia, tuczu, uboju i przetworzenia. W 2024 roku import prosiąt i warchlaków wyniósł 7,73 mln sztuk i był o 15% większy niż rok wcześniej. Z Danii pochodziło 7,63 mln zwierząt, czyli blisko 99% importu w tej grupie. Ich łączna wartość sięgnęła 716,2 mln euro (KOWR 2025).

Zwierzę urodzone w Danii, a następnie utuczone i ubite w Polsce wspiera krajowy sektor tuczu, ale nie jest tym samym co świnia pochodząca z polskiego cyklu zamkniętego. Nie chodzi o deprecjonowanie gospodarstw wykorzystujących importowane warchlaki. Dla wielu producentów jest to racjonalny model. Klient powinien jednak móc odróżnić mięso świń urodzonych, utuczonych i ubitych w Polsce od mięsa zwierząt urodzonych za granicą, ale tuczonych w kraju, oraz od surowca importowanego i jedynie przetworzonego w polskim zakładzie.

Wieprzowina w zmieniającej się kuchni

Wieprzowiny nie warto promować hasłem „jedzmy więcej”. Lepszy przekaz brzmi: wybierajmy mięso dobrej jakości, w rozsądnej ilości i jako część właściwie skomponowanego posiłku. Może być ono podawane z warzywami, kaszami, ziemniakami, kiszonkami i strączkami. O jego miejscu w diecie decydują również wybrany element tuszy, wielkość porcji i sposób przygotowania.

Najważniejszym konkurentem pozostaje drób. W 2024 roku jego statystyczne spożycie wyniosło w Polsce 18,4 kg na mieszkańca (GUS 2025). Jest relatywnie tani, łatwy do porcjowania i szeroko wykorzystywany w cateringu, stołówkach i daniach gotowych. Wieprzowina nie musi go naśladować. Jej atutami są smak, przydatność do przetwarzania, grillowania i wędzenia oraz związek z kuchnią regionalną.

Powinna natomiast wejść do nowych formatów: kanapek, wrapów, mniejszych porcji, posiłków do podgrzania i dań przeznaczonych dla jedno- lub dwuosobowych gospodarstw. Klient coraz częściej nie pyta, jakie mięso kupić, ale co szybko przygotować na obiad lub kolację.

Rynek można podzielić na cztery praktyczne segmenty. Pierwszy to mięso surowe, przy którym klient zwraca uwagę na świeżość, wygląd i zastosowanie kulinarne. Drugi obejmuje wędliny i tradycyjne przetwory, gdzie pochodzenie surowca najłatwiej znika pod marką zakładu. Trzeci tworzą produkty wygodne: mięso porcjowane, marynowane, gotowe do pieczenia oraz dania chłodzone. Czwarty segment to wyroby regionalne i premium, w których znaczenie mają konkretna masarnia, gospodarstwo, receptura i historia produktu.

Każdy z tych segmentów wymaga innego komunikatu. Na opakowaniu karkówki przydatna jest informacja o pochodzeniu i sposobie przygotowania. Przy szynce liczą się także skład oraz zawartość mięsa. W daniu gotowym krajowy surowiec musi pozostać widoczny obok marki produktu. W wyrobie regionalnym ogólne hasło „polskie” jest niewystarczające; potrzebne jest wskazanie miejsca, producenta lub grupy gospodarstw.

Wygoda nie musi prowadzić do obniżenia jakości. Dobrym przykładem może być porcja mięsa gotowa do pieczenia z prostą mieszanką przypraw, szarpana wieprzowina do kanapki albo gotowy posiłek z warzywami. W każdym z tych produktów przetwórstwo rozwiązuje konkretny problem klienta: skraca czas przygotowania, ogranicza straty i ułatwia dobranie porcji. Jednocześnie zwiększa wartość dodaną pozostającą w łańcuchu.

Ważne są też doświadczenia z dzieciństwa i młodości. Nie chodzi o agresywną reklamę skierowaną do dzieci, lecz o obecność dobrej wieprzowiny w rodzinnej kuchni, potrawach regionalnych i prostych posiłkach. Jeżeli zniknie z doświadczeń młodego klienta, za kilkanaście lat nie wystarczy odwołanie do tradycji, której nie będzie pamiętał.

Nie tylko najbliższy rok

W perspektywie pięciu lat kluczowe będą koszty pasz i energii, ASF, ceny detaliczne oraz możliwość zapewnienia dużych partii krajowego surowca. Potrzebne są czytelniejsze oznaczenia pochodzenia, stabilniejsze umowy między hodowcami i przetwórcami oraz produkty odpowiadające nowym zwyczajom zakupowym.

Punktem wyjścia pozostaje około 45,2 tys. gospodarstw utrzymujących świnie. W grudniu 2024 roku krajowe pogłowie wynosiło 9,08 mln sztuk i było o 691 tys., czyli 7,1%, mniejsze niż rok wcześniej (MRiRW 2025). Jednocześnie produkcja jest silnie skoncentrowana. Pięć województw: wielkopolskie, mazowieckie, łódzkie, kujawsko-pomorskie i pomorskie skupiało 72,3% stada.

W dłuższej perspektywie znaczenia nabiorą sukcesja w gospodarstwach, dostęp do wody, wymagania środowiskowe i dobrostanowe oraz bezpieczeństwo paszowe. Jeśli zależność od importowanych warchlaków będzie rosła, Polska może zachować tucz i przetwórstwo, ale stopniowo tracić wcześniejsze ogniwa produkcji.

W perspektywie dziesięciu lat wieprzowina będzie walczyć nie tylko o udział w rynku mięsa, lecz przede wszystkim o miejsce w codziennej kuchni. Znaczenia nabiorą mniejsze gospodarstwa domowe, starzenie się społeczeństwa, ograniczenie czasu przeznaczanego na gotowanie i wzrost popularności produktów gotowych. Branża, która pozostanie wyłącznie przy tradycyjnych elementach tuszy i dużych opakowaniach, może utracić część klientów mimo ich pozytywnego stosunku do polskiej żywności.

W perspektywie dwudziestu lat stawką będzie zdolność utrzymania całego systemu: krajowych stad podstawowych, produkcji pasz, tuczu, uboju i przetwórstwa. Pojedyncza dopłata lub kampania nie odbuduje ogniwa, które wcześniej zniknęło. Dlatego potrzebna jest równowaga między dużymi zakładami zdolnymi obsłużyć rynek masowy a mniejszym przetwórstwem związanym z regionami produkcji.

Podsumowanie

Popyt na wieprzowinę pozostaje duży, lecz sam nie zapewnia utrzymania krajowego łańcucha. Polska importuje niemal dwa razy więcej mięsa wieprzowego, niż eksportuje, a znaczna część tuczu opiera się na około 7,7 mln zagranicznych prosiąt i warchlaków rocznie. Krajowej wieprzowiny nie utrzyma sama cena ani ogólne hasło patriotyczne. Potrzebne są znane pochodzenie, jakość, sprawne przetwórstwo, wygoda i smak. Klient nie powinien kupować drożej z poczucia obowiązku. Powinien wiedzieć, za co płaci, i otrzymać produkt, który broni się również przy drugim zakupie.

Przyszłość wieprzowiny zaczyna się w gospodarstwie, przechodzi przez paszę, tucz, ubój i przetwórstwo, ale rozstrzyga się przy ladzie. Bez krajowego zaplecza pozostanie polska etykieta oparta na zagranicznym surowcu. Bez dobrego produktu zostanie krajowe mięso, którego klient nie potrafi odróżnić od importowanego.

Literatura u Autorów i w Redakcji
Więcej

Kryzys odmieniany przez wszystkie przypadki

Magdalena Kozera-Kowalska
Uniwersytet Przyrodniczy w Poznaniu

Kryzys odmieniany przez wszystkie przypadki

Niezależnie od tego, komu zadać pytanie „czy w rolnictwie panuje kryzys?”, w zasadzie każda odpowiedź będzie twierdząca, a tylko niektóre uderzą w ton filozoficzny „to zależy”…

Kryzysem określa się stan przełomowy, wstrząs lub przesilenie, które ma charakter nagły i pociąga za sobą negatywne konsekwencje, ale też wymusza podjęcie natychmiastowych działań zaradczych, dokonanie istotnego wyboru lub radykalnej zmiany. Problem w tym, że sytuacje wstrząsów i przesileń, jakie dotykają rolnictwo mają w okresie ostatnich kilku, a nawet kilkunastu lat charakter niemal permanentny. Zdarzają się nie nagle, ale bezustannie i mimo podejmowanych działań trudno im przeciwdziałać, a tym bardziej trudno się do nich przyzwyczaić… Paradoksalnie najlepiej sytuację kryzysową w rolnictwie opisuje definicja rodem z… psychiatrii, w której podkreśla się, że to stan głębokiej dezorganizacji, która doprowadza do zniweczenia ważnych życiowych celów, lub głębokiego zaburzenia cyklu życiowego i metod radzenia sobie z czynnikami stresującymi. Ten opis bardzo trafnie oddaje to, co dzieje się w rolnictwie.

Kryzys bez wątpienia jest zjawiskiem wielowymiarowym. Obejmuje zarówno sferę produkcyjną (będącą zarazem sferą dochodową), jak i społeczną (związaną z miejscem bytu i zatrudnienia, ale też kultury), a także polityczną (chociaż na tą ostatnią czasem lepiej spuścić przysłowiowy woal milczenia). Powodów aktualnej sytuacji jest wiele. To lata zaniedbań w zapewnieniu polskiemu rolnictwu nadbudowy prawnej, zabezpieczającej interesy rolników, a przy tym niehamującej niezbędnych przeobrażeń. W wieloletniej historii przemian, również (a może przede wszystkim?) tych związanych z transformacją ustroju gospodarczego, wielokrotnie zabrakło wizji, determinacji i konsekwencji, aby nie ulec pod naciskiem presji doraźnego niezadowolenia rolników wobec proponowanych zmian dotyczących przecież ich przyszłości. To również lata niedoborów finansowych i dostępu do technologii i postępu biologicznego, które postawiły rolnictwo w pozycji „doganiającego” kraje UE, zwłaszcza tzw. starej jej części (UE-15). Kiedy w trzeciej dekadzie XXI wieku wydawać by się mogło, że większość tych kwestii została dość pozytywnie dla rolnictwa rozstrzygnięta, do głosu doszły jednak czynniki makroekonomiczne. Wojna tocząca się na Ukrainie zaburzyła nie tylko część rynków produktów rolno-spożywczych, zwłaszcza związane z nimi logistykę i ceny, ale też zachwiała rynkiem nawozów mineralnych, a nawet energii. Swój mniej spektakularny, ale ciągły udział w pogarszaniu się sytuacji miały też niekorzystne zmiany klimatyczne, w tym pogodowe zjawiska ekstremalne – susze, powodzie i wymarzania. Jeszcze innym problemem przeniesionym na sektor rolny stał się coraz bardziej odczuwalny niedobór siły roboczej, zwłaszcza tej niezbędnej do prowadzenia prac sezonowych. Efektami tych procesów stały się:

  • wzrost kosztów produkcji, powodujący obniżoną opłacalność, często w ogóle poniżej progu rentowności,
  • niedobory kapitału ludzkiego, zarówno wywołane odchodzeniem z zawodu rolnika, jak i niedoborem pracowników na rynku pracy w ogóle, co dotyczy zwłaszcza prac sezonowych,
  • zwiększone uzależnienie od coraz bardziej niepewnych warunków pogodowych, zwłaszcza tych ekstremalnych, trudnych do przewidzenia i przeciwdziałania,
  • globalna niestabilność, zakłócająca łańcuchy dostaw i destabilizująca ceny na rynkach światowych.

Trudno się dziwić, że w takich warunkach wielu rolników po prostu obawia się o przyszłość, znajdując się de facto na granicy bankructwa, a jednocześnie utraty źródła zarobkowania. Obawy rolników podzielają właściciele firm zaopatrzenia tego sektora, choć im zapewne łatwiej byłoby (będzie?) zmienić profil swojej działalności.

Różne są perspektywy oceny sytuacji, przy czym ta „rolnicza” jest zwykle bardziej radykalna niż np. wskazywałyby statystyki. W miarę zobiektywizowaną miarą sytuacji mogą być publikowane przez GUS wskaźniki zmiany sytuacji ogólnej gospodarstwa rolnego. Co ciekawe, nie istnieje precyzyjna definicja tego wskaźnika. W zamyśle twórców odzwierciedlać ma on sytuację sektora rolnego poprzez wskaźniki cząstkowe takie jak np. wskaźnik dochodów i rentowności czy też wskaźniki strukturalne. Na ich podstawie dokonuje się bieżącej oceny kondycji rolnictwa oraz przewidywania przyszłych trendów, analizuje się też wyniki finansowe i strukturę gospodarstw (własnościową i obszarową), prowadząc ich porównania z okresami poprzedzającymi oraz odnosząc do trendów rynkowych. Sam wskaźnik obliczany jako średnia arytmetyczna sald odpowiedzi na pytania dotyczące zmiany i przewidywanej sytuacji gospodarstwa rolnego przyjmuje wartości od -100 do +100, przy czym wartości poniżej zera są oceniane jako negatywne (wskazujące na gorszą koniunkturę), a powyżej zera – jako pozytywne (wskazujące na dobrą koniunkturę). Wskaźnik przyjmujący wartość równą zero oznacza sytuację, gdy koniunktura nie zmienia się. Wszystko to w celu monitorowania sytuacji, wsparcia decyzji zarządczych, ale też ułatwienia przewidywania przyszłości.

Rys. Wskaźnik zmian sytuacji ogólnej gospodarstw rolnych 2012-2024

Źródło: na podstawie danych GUS Koniunktura w gospodarstwach rolnych

Obserwacja wahań wskaźnika w ostatnich 13 latach nie napawa optymizmem (rys.). Układ wartości wskaźnika odzwierciedla nie tylko jego zmienność, ale co gorsza utrwalenie się negatywnej tendencji w ostatnich trzech latach – od połowy 2021 r. koniunktura w rolnictwie utrzymuje się na najniższym od 2012 r. poziomie. Nie brzmią też uspakajająco komentarze, że rolnicy mniej negatywnie niż w poprzednich okresach oceniają zmiany ogólnej sytuacji prowadzonych przez siebie gospodarstw rolnych. Niepokoi nie tylko ocena opłacalności produkcji dokonana przez rolników, ale obawy o zmiany popytu na wytwarzane produkty rolne. Pesymistyczne opinie z ubiegłego roku dziś odczytać można jako samospełniającą się przepowiednię. Niekorzystne tendencje po stronie popytu, chociaż początkowo dotyczyły tylko producentów zbóż, rzepaku oraz roślin przemysłowych, szybko objęły również producentów owoców i warzyw. (Co ciekawe, najmniej pesymistycznie do zmian rynku nastawieni byli producenci trzody chlewnej, którzy mimo utrzymującej się stagnacji na tym rynku branżowym nie tracili nadziei na poprawę. Nastawienie to zostało mocno zweryfikowane przez rzeczywistość…). Niepokoić może fakt, że grupą, która w sposób szczególny wyraża zaniepokojenie sytuacją w rolnictwie są właściciele dużych gospodarstw, tj. tych powyżej 100 ha. To grupa de facto odpowiedzialna za zabezpieczenie dostaw produktów rolnych na rynek krajowy, a zatem za bezpieczeństwo żywnościowe kraju. Znacznie mniejsze obawy artykułują właściciele gospodarstw o powierzchni 1-2 ha, co tłumaczy się m.in. tym, że w istocie są oni już dwuzawodowcami i większość dochodów ich gospodarstw domowych pochodzi z pozarolniczych miejsc pracy.

Spoglądając na rolnictwo z nieco innej perspektywy, tj. przez pryzmat rynku pracy, okazuje się, że obawy i niepokój dostrzegalne są również z tej strony. Jak wynika z raportu COBOS „Nastroje na rynku pracy w styczniu 2025”[1] rolnicy nie tylko oceniają obecną sytuację jako złą (58% badanych), ale też wskazują na niewystarczające wsparcie dla tego sektora. Na tle gospodarki jako całości to najgorsza ocena nie tylko stanu obecnego, ale też perspektyw dalszego rozwoju. Niemal 40% badanych przewiduje, że sytuacja nadal będzie się pogarszać, a niewiele ponad 6% uważa, że są szanse na jej poprawę. Rolnicy obawiają się bankructwa swoich gospodarstw, a zatem utraty pracy i źródeł dochodów. Taka wizja towarzyszy aż 48% badanych. Ma to swoje uzasadnienie nie tylko ekonomiczne (likwidacja miejsca pracy), ale też społeczne. Rolnicy w Polsce wciąż należą do grupy społecznej o relatywnie niższym wykształceniu, posiadającej ukierunkowanie zawodowe umocnione wieloletnim doświadczeniem pracy na roli. Są generalnie grupą mało mobilną zawodowo lub wręcz niemobilną (zakładnicy jednego zawodu i jednego miejsca pracy). W sytuacji upadku gospodarstwa widmo bezrobocia staje się nader realne nie tylko dla jego kierownika, ale też często członków rodziny pozostających we wspólnym gospodarstwie domowym. Czynnikiem zapewne potęgującym takie obawy jest zresztą sama struktura lokalnych rynków pracy, które z typowo wiejskich (de facto rolniczych) zmieniają się w rynki wielobranżowe, wymagające mobilności i dostosowań kwalifikacyjnych. Pozostaje też aktualny dla wielu miejsc w kraju problem wykluczenia transportowego, które również utrudnia potencjalne poszukiwanie i utrzymanie pracy poza miejscem zamieszkania.

Z punktu widzenia rynku pracy istotnym dla rolnictwa jest również brak sezonowej siły roboczej. W wyniku wojny toczącej się na Ukrainie strumień napływu (tanich) pracowników sezonowych z tego kraju znacznie osłabł, a niedobory rąk do pracy szybko poskutkowały wzrostem jej ceny (wynagrodzenia), co znacząco ograniczyło opłacalności wielu kierunków produkcji (m.in. sadowniczej i ogrodniczej), zwiększając koszty pielęgnacji czy zbiorów. Zjawisko to zresztą objęło nie tylko Polskę, ale też pozostałe kraje Unii Europejskiej, które wcześniej korzystały z pracy sezonowej Ukraińców, Polaków i innych narodowości. Nie należy spodziewać się jednak odwrócenia tej tendencji, chociażby dlatego, że wobec strat w ludności Ukrainy, w tym pracującej w sektorze rolnym, jakiekolwiek nadwyżki podaży pracy zagospodarowane zostaną tam na miejscu, a potencjalni migranci zarobkowi będą szukać pracy na lepszych warunkach niż oferowane dotychczas w Polsce i zapewne znajdą ją na terenie innych państw UE.

Rolnictwo, podobnie jak i inne sektory gospodarki, szuka rozwiązań dla narastającego kryzysu demograficznego i związanego z nim deficytu pracowników. Niewątpliwie jedną z takich dróg jest automatyzacja prac pielęgnacyjnych, a przede wszystkim mechanizacja procesu zbiorów i przechowywania. To jednak wymaga również dostosowania szkolnictwa branżowego do potrzeb zmieniających się technologii, wzmocnienia programów wsparcia dla młodych rolników i objęcia nimi również uczniów szkół rolniczych. Wiele z działań zależy tu od spójnej i dopasowanej do potrzeb polityki państwa począwszy od promowania integracji i kooperacji w rolnictwie poprzez spójne programy rekrutacji zewnętrznej dla pracowników sezonowych z innych krajów (zapewniające im uczciwe i bezpieczne warunki pracy, co wcale nie jest takie oczywiste), a także programy aktywizacji osób bezrobotnych, w tym tych zamieszkujących obszary wiejskie.

            Złożoność sytuacji rolnictwa sprawia, że prognozowanie jej przebiegu staje się coraz mniej domeną statystki (która potrzebuje stałych, wiarygodnych i powtarzalnych danych), a coraz bardziej przypomina zaglądanie w magiczną szklaną kulę. Czy oczekiwanie doraźnej interwencji np. w skupie płodów rolnych i oczekiwanie wprowadzenia gwarancji cenowej od prezydenta RP może stać się narzędziem zwiększającym pewność? W danym punkcie czasowym zapewne tak, ale co z przyszłością? Quo vadis polskie (ale nie tylko) rolnictwo?


[1] https://www.cbos.pl/SPISKOM.POL/2025/K_008_25.PDF

Więcej

Sytuacja na rynku trzody chlewnej

Benedykt Pepliński
Uniwersytet Przyrodniczy w Poznaniu

Sytuacja na rynku trzody chlewnej

Rynki rolne w ostatnich miesiącach z niepokojem obserwują rozprzestrzenianie się wirusa pryszczycy w Europie. Co prawda Niemcy otrzymały już ponownie status kraju wolnego od tej choroby, ale niepokoją kolejne ogniska w Słowacji i na Węgrzech.

Szczególnie silną reakcję rynków rolnych odnotowano po stwierdzeniu w styczniu pierwszego przypadku w Niemczech. Wynikała ona z racji nowości sytuacji oraz, a może przede wszystkim, skali produkcji zwierzęcej w Niemczech. Rolnicy w obawie o ograniczenia w sprzedaży, rozwój choroby w kraju i nieuchronny spadek cen przyspieszali sprzedaż zwierząt pogłębiając jeszcze nadwyżki surowców zwierzęcych i spadek cen. Problemy te dotknęły także rynku trzodowego.

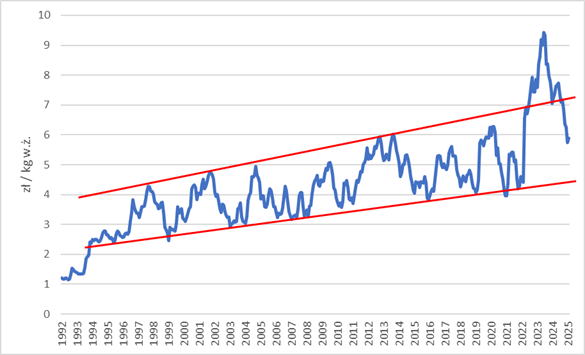
Polscy producenci już kilka dni po ogłoszeniu informacji o pryszczycy doświadczyli kilkudzisięciogroszowych przecen żywca w reakcji na spadki cen na giełdach niemieckich. Tylko między 2 a 4 tygodniem stycznia średnie ceny skupu tuczników spadły o ponad 50 gr/kg w.ż. Rolnicy z niepokojem wskazywali również na pojawiające się transporty wieprzowiny od zachodniego sąsiada. Jeśli jednak spojrzy się na wykres 1, to pryszczyca w Niemczech pojawiła się w okresie silnej przeceny wieprzowiny, która trwa od lipca ubiegłego roku wprowadzając ponownie ceny do szerokiego kanału trendu wzrostowego. Apogeum przeceny nastąpiło na początku lutego i od tego czasu widoczne jest powolne odbudowywanie się cen skupu.

Rys. 1. Nominalne ceny skupu żywca wieprzowego w Polsce w latach 1992-2025

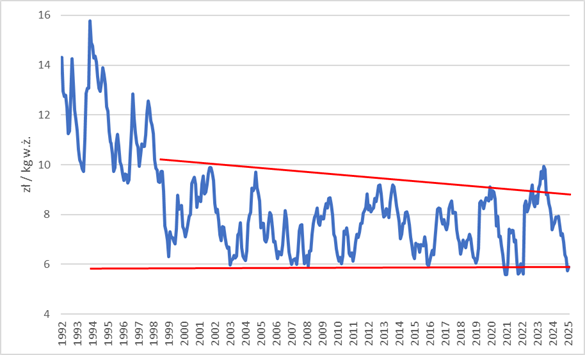
            Wysoka inflacja z ostatnich 3 lat zaburza faktyczne trendy na analizowanym rynku. Aby lepiej je poznać, na rys. 2 przedstawiono realne ceny skupu tuczników, czyli rzeczywiste ceny skupu skorygowane o występującą w Polsce inflację. Wskazuje on występowanie dość wyraźnych cykli świńskich, czyli występowania naprzemiennie wysokich i niskich cen co cztery lata. Zazwyczaj okres wyższych cen jest krótszy i trwa około półtora roku. Ponadto można wyznaczyć trend boczny wyznaczony czerwonymi liniami, z których wynika, że od blisko 30 lat realne ceny skupu nie spadły poniżej 5,95 zł. Niestety w ostatnim cyklu ta granica została nieznacznie przełamana, tak jak w dwóch pierwszych miesiącach bieżącego roku, na co pewien wpływ miała przecena spowodowana pryszczycą.

Rys. 2. Realne ceny skupu żywca wieprzowego w Polsce w latach 1992-2025

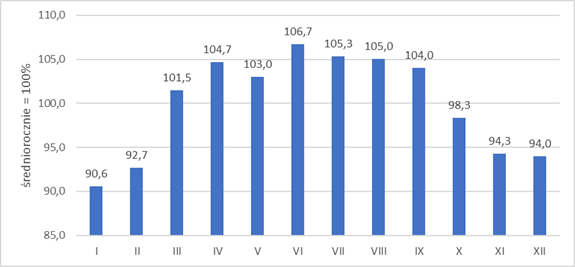
Ważne w perspektywie oceny sytuacji na rynku jest także spojrzenie na poziom sezonowości cen skupu tuczników w Polsce (rys. 3), z której wynika, że najgorszym miesiącem do sprzedaży tuczników w ostatnich 12 latach jest przełom roku, a szczególnie styczeń, gdy ceny skupu tuczników są niższe niż średnio w roku aż o 9,4%, podczas gdy w najlepszym miesiącu – czerwcu są one wyższe o 6,7%. Obserwowane w ostatnich tygodniach odbicie cen należy raczej traktować jako efekt sezonowych zmian cen, które będą się utrzymywać do około sierpnia. Z kształtowania się cen na wykresach 2 i 3 można wnioskować, że docelowy poziom wzrostu cen tuczników osiągnie około 7,5 zł/kg w.ż. Kolejne miesiące, zgodnie z cyklem świńskim, sugerują bardzo prawdopodobne ponowne testowania wsparcia na poziomie 5,9 zł na przełomie 2025/2026 roku.

Rys. 3. Sezonowość cen skupu żywca wieprzowego w Polsce w latach 2013-2025

Niestety perspektyw na wyższe ceny nie poprawia spadające pogłowie trzody chlewnej w Polsce, które w grudniu 2024 roku było niższe o 7,1%, a loch o blisko 10%. Wynika to z symbolicznego spadku pogłowia świń w EU (o 0,7%). Spadki pogłowia w Polsce są efektem ciągle złej struktury stad świń oraz chyba przede wszystkim braku postępów w zwalczaniu ASF, który ogranicza skłonność do inwestycji w nowe budynki inwentarskie. W przypadku struktury pogłowia podstawowym problemem jest ciągle zbyt mały udział świń (około 2/3) w stadach rozwojowych (zdolnych długoterminowo inwestować), które liczą w Polsce co najmniej 1000 świń lub 200 loch. W wielu krajach UE minimalna skala jest już kilkukrotnie wyższa. Rosnąca biurokracja związana z projektami inwestycyjnymi i z ASF oraz przestrzenny rozwój ASF sprawiają, że nieliczne nowe inwestycje w sektor wieprzowy nie pokrywają strat związanych z zaniechaniem produkcji przez mniejszych producentów. Stabilizacji sektora w województwach zachodnich nie sprzyja także polityka rządu wobec dotychczasowych dzierżawców, którzy nie tylko nie mają pierwszeństwa w przedłużaniu dzierżawy, ale także z dalszej dzierżawy wyłączane jest około 30% dotychczas dzierżawionych gruntów. Osłabia to samowystarczalność paszową gospodarstw z produkcją zwierzęcą i czyni je bardziej podatnymi na zmiany cen pasz. Niepokojąca jest także zmniejszająca się liczba gospodarstw utrzymujących ponad 100 loch, co wskazuje na ciągle zbyt niski poziom wiedzy na temat efektywnej produkcji prosiąt. Nie dziwi zatem fakt, że import prosiąt do Polski w 2024 roku osiągnął kolejny rekordowy poziom blisko 8,4 mln sztuk i zapewne w kolejnych latach będzie się zwiększał, gdyż będzie uzupełniał szybko spadająca produkcję prosiąt w gospodarstwach krajowych. W obliczu tych tendencji prawdopodobny jest dalszy spadek pogłowia świń i loch w Polsce o 10-15% w perspektywie najbliższych dwóch lat.

Ostatnim, aczkolwiek chyba najważniejszym obecnym aspektem w kontekście oceny sytuacji na rynku żywca wieprzowego w Polsce jest próba odpowiedzi na konsekwencje pojawienia się pryszczycy w naszym kraju. Spośród surowców zwierzęcych wytwarzanych przez parzystokopytne wydaje się, że największe konsekwencje poniesie sektor produkujący wołowinę, z tym że ma on największe możliwości przedłużenia tuczu bez konsekwencji na jakość surowca, a najmniejszy będzie dla trzody chlewnej. Związane jest to z bilansem handlu zagranicznego tymi produktami. W przypadku wołowiny na eksport idzie około 80% produkcji, a w przypadku wieprzowiny jesteśmy importerem netto. Oczywiście pojawienie się pryszczycy spowoduje utratę kolejnych rynków eksportowych, w tym przede wszystkim tych spoza UE, jednak obniżenie cen skupu o kilka procent w stosunku do cen europejskich ograniczy opłacalność importu i jego skalę zapewniając zbyt krajowym producentom tuczników. Ważnym pozostanie tylko, jak polskim służbom uda się opanować ewentualnie pojawiające się ogniska pryszczycy w dobie bardzo dużego przemieszczania zwierząt pomiędzy gospodarstwami na terenie całego kraju. Długoterminowa obecność pryszczycy może jeszcze bardziej pogorszyć i tak słabe perspektywy na odbudowę krajowego sektora trzody chlewnej.

Więcej

arbocel


1200x250_baner_topigs
Trzoda Chlewna - Ogólnopolskie czasopismo dla producentów trzody, zootechników i lekarzy weterynarii
Przegląd prywatności

Ta strona korzysta z ciasteczek, aby zapewnić Ci najlepszą możliwą obsługę. Informacje o ciasteczkach są przechowywane w przeglądarce i wykonują funkcje takie jak rozpoznawanie Cię po powrocie na naszą stronę internetową i pomaganie naszemu zespołowi w zrozumieniu, które sekcje witryny są dla Ciebie najbardziej interesujące i przydatne.